


LoanWise Calculator
3,9142.00 Arvustused
Rakenduse andmed
- Versioon
- 1.8.0.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- Anuoluwapo Product Limited
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
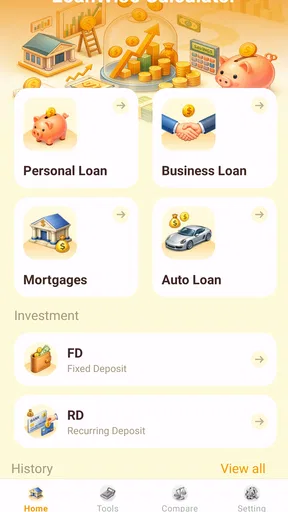
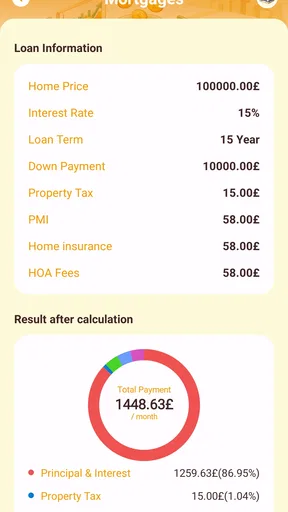
 Analüüsi koostas AppCompare
Kui ma tahan enne laenutaotluse esitamist aru saada, kui suureks võiks kujuneda kuumakse, ei vaja ma alati keerukat pangarakendust ega pikka finantstabelit. LoanWise Calculator keskendub ühele väga praktilisele ülesandele: laenu EMI ehk võrdse perioodilise makse hindamisele ning hoiuse intressi arvutamisele. Minu hinnangul on selle väärtus just kiiruses. See aitab teha esmase arvutuse enne, kui hakkan võrdlema pankade pakkumisi või oma kuueelarvet ümber sättima.
Telefonis finantsarvutust tehes sõltub sujuvus ka sellest, millal ja kus ma seda kasutan. Näiteks võin laenusummat arutada müügisalongis või pangakontoris, kus tahan kiiresti mõne variandi läbi proovida. Kui arvutus avaneb ja sisendid on käepärast, on see mugavam kui hakata väiksel ekraanil arvutustabelit koostama. Samas ei tasu tähtsat otsust teha kiirustades ainult selle põhjal, mis parasjagu ekraanile jõuab.
Tegemist on tasuta finantsrakendusega, mille on loonud Anuoluwapo Product Limited. Rakendus on mõeldud vähemalt üheksa versiooniga Android-seadmetele, selle vanusemärgis on PEGI 3 ning praegune versioon on 1.8.0.0. See ei püüa olla täielik rahanduse juhtimiskeskus, vaid pigem väike tööriist hetkedeks, mil mul on vaja ühte selget vastust: kui palju võiks laen või hoius mulle perioodi jooksul tähendada?
Üks võimekus, mis muudab laenu mõttearutelu konkreetsemaks
Rakenduse kõige olulisem funktsioon on laenu EMI hindamine. Praktikas tähendab see, et saan sisestada laenusumma, intressi ja perioodi ning vaadata, milline võiks olla võrdne tagasimakse. See on kasulik, sest laenusumma ise ei ütle mulle veel, kas kohustus sobib minu igakuise eelarvega. Just perioodiline makse muudab suure numbri igapäevaseks otsuseks.
Minu jaoks on selle tööriista tugevus see, et saan muuta ühte sisendit korraga. Kui kaalun näiteks pikemat tagasimakseperioodi, saan kohe näha, kuidas kuumakse võiks muutuda. See aitab märgata kompromissi, mida reklaamides sageli liiga lihtsalt esitatakse: väiksem kuumakse võib tähendada, et laen kestab kauem ja intressikulu võib kokkuvõttes suureneda.
Teine rakenduse põhisuund on hoiuse intressi arvutamine. See annab laenuarvutusele hea vastukaalu. Raha laenamisel vaatan, mida pean tagasi maksma; raha hoiustamisel vaatan, mida võiksin teenida. Nende kahe mõtteviisi kõrvutamine on kasulik näiteks siis, kui mul on vaba raha, kuid ma kaalun samal ajal suurema ostu finantseerimist.
Parim kasutusviis on võtta tulemust kui otsustamise alguspunkti, mitte kui panga lõplikku pakkumist. Arvutus aitab mul aru saada suurusjärgust ja võrrelda stsenaariume, kuid päris lepingus võivad rolli mängida lepingutasu, haldustasu, kindlustus, muutuv intress, maksepäevad ja muud tingimused. Kui ma neid rakendusse ei sisesta või arvutus neid ei käsitle, ei tohiks ma saadud summat pidada täielikuks krediidikuluks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kuidas ma arvutust mõtestan, mitte ainult numbrit ei vaata
Laenu EMI kalkulaatori puhul on kõige lihtsam viga vaadata ainult kuumakset. Mina vaatan alati vähemalt kolme asja: perioodilist makset, kogu tagasimakstava summa suurusjärku ja seda, kui kaua kohustus minu eelarvet mõjutab. Ainult esimene neist võib jätta liiga optimistliku mulje.
Kui kuumakse tundub liiga suur, on ahvatlev pikendada perioodi. See võib lühiajaliselt aidata, kuid pikem kohustus vähendab paindlikkust. Kui minu sissetulek muutub või tekib ootamatu kulu, pean laenumakset ikkagi tasuma. Seetõttu kasutan rakendust pigem erinevate variantide kõrvutamiseks kui ühe “õige” vastuse leidmiseks.
Hea praktiline võte on teha kolm arvutust: ettevaatlik, realistlik ja pingelisem variant. Ettevaatlikus variandis kasutan kõrgemat intressi või väiksemat sissemakset, realistlikus variandis neid tingimusi, mida päriselt kaalun, ning pingelisemas variandis pikemat perioodi või suuremat laenusummat. Nii näen, kas otsus toimib ainult ideaaltingimustel või jääb ruumi ka muutusteks.
Hoiuse puhul tasub samamoodi vaadata rohkem kui lõpptulemust. Kui intressi makstakse perioodiliselt ja see lisatakse hoiusele, võib tekkida liitintressi mõju. Kui intress makstakse alles tähtaja lõpus või tingimused on teistsugused, võib tegelik tulemus erineda. Seega kasutan hoiusearvutust esialgseks võrdluseks ning kontrollin enne otsustamist konkreetse hoiuse reegleid.
Igapäevane näide: autoostu kaalumine ilma ennast liiga vara sidumata
Kujutan ette, et vaatan kasutatud autot ja tean ligikaudu, kui palju peaksin laenama. Enne automüüjaga läbirääkimist avan kalkulaatori ning sisestan soovitud summa ja enda hinnangul võimaliku intressi. See annab mulle esimese kuumakse suurusjärgu. Seejärel muudan perioodi ja vaatan, kas väiksem kuumakse õigustab pikemat kohustust.
Järgmisena lisan mõttes igapäevased kulud, mida EMI ise ei näita: kütus, hooldus, kindlustus ja võimalikud remondid. Kui laenumakse tundub rakenduses talutav, kuid kogu auto pidamine muudab kuu liiga pingeliseks, on see oluline hoiatus. Rakendus ei tee otsust minu eest, kuid aitab mul laenu suurust enne emotsionaalset ostuotsust kainemalt hinnata.
Veel parem on teha sama arvutus teise auto või väiksema laenusumma kohta. Selline võrdlus võib näidata, et veidi odavam valik annab eelarvesse rohkem hingamisruumi kui esialgu arvasin. See on üks koht, kus lihtne kalkulaator võib olla kasulikum kui pikk nõustamisartikkel: saan numbreid kohe enda olukorraga siduda.
Kui mul on samal ajal sääste, saan hoiusearvutust kasutada teise küsimuse jaoks. Kas on mõistlik kogu vaba raha ostu alla panna või jätta osa rahast hoiusele? Vastus sõltub hoiuseintressist, laenu hinnast, likviidsusest ja riskist, kuid rakendus aitab vähemalt arvutuse lähtekohad kõrvuti panna.
Milline töövoog annab kõige vähem eksitava tulemuse?
Mina alustaksin alati tegelikust laenusummast, mitte eseme hinnast. Kui ost maksab rohkem, kuid teen sissemakse, tuleb arvutusse panna finantseeritav jääk. Seejärel prooviksin vähemalt kahte perioodi. Nii saan aru, kas madalam kuumakse on väärt pikemat tagasimaksmist.
Pärast esimest arvutust kirjutaksin tulemuse kõrvale üles, millised eeldused sisestasin. Näiteks kas intress on fikseeritud või muutuv, kas periood on kuudes või aastates ning kas arvutus eeldab võrdseid makseid. See väike harjumus aitab vältida olukorda, kus võrdlen omavahel kahte numbrit, mis põhinevad tegelikult erinevatel tingimustel.
Kui ma saan pangast või laenuandjalt konkreetse pakkumise, sisestan selle rakendusse uuesti. Nii saan hinnata, kas pakkumises toodud kuumakse tundub loogiline. Kui tulemus erineb, ei tähenda see automaatselt viga; erinevus võib tulla tasudest, ümardamisest, maksegraafikust või sellest, et kasutatud intressimäär ei ole sama.
Hoiuse puhul teeksin vastupidise kontrolli. Sisestaksin sama algsumma ja perioodi eri intressimääradega ning vaataksin, kui tundlik on tulemus väikese protsendimuutuse suhtes. See on kasulik, sest hoiuse reklaamitud intress võib kehtida ainult kindlal tähtajal või teatud tingimustel. Arvutus näitab mõju, tingimuste lugemine näitab, kas see mõju on päriselt saavutatav.
Mis eristab seda tavalisest pangakalkulaatorist?
Panga enda kalkulaator on tavaliselt parem siis, kui ma tahan hinnata konkreetse panga toodet. Seal võivad olla arvesse võetud just selle pakkuja tasud, intressimudel ja tingimused. LoanWise Calculator on minu silmis kasulikum varasemas etapis, kui ma ei taha veel ühe teenusepakkuja eeldustega piiratud olla.
Spetsiaalse finantsveebi või arvutustabeli eelis on detailsem kontroll. Tabelis saan modelleerida ebaregulaarseid lisamakseid, intressi muutumist ja mitut stsenaariumi korraga. Selle hind on aga suurem käsitsitöö. Kui mul on vaja kiiret esmast hinnangut telefonis, on eraldi kalkulaator mugavam.
Samuti ei asenda see eelarverakendust. Eelarverakendus aitab jälgida tegelikke kulusid ja sissetulekuid, LoanWise Calculator aga keskendub konkreetsele finantsarvutusele. Kui minu põhimure on see, kuhu raha iga kuu kaob, ei lahenda see rakendus probleemi. Kui küsimus on “kas see laenumakse mahub minu ellu?”, võib see olla õige tööriist koos eelarvega.
Võrreldes käsitsi arvutamisega on rakenduse eelis väiksem eksimisvõimalus ja kiirem stsenaariumide vahetamine. Samas ei tohiks ma eeldada, et automaatne tulemus on alati täielik. Lihtne kasutajaliides võib anda kindla tunde ka siis, kui sisestatud eeldus oli vale. Seetõttu on minu jaoks kõige olulisem mitte ainult arvutuse kiirus, vaid ka sisendite teadlik kontroll.
Kui ühendus katkeb, tasub otsus pausile panna
Finantskalkulaatorit kasutan tihti just siis, kui olen liikvel ja tahan vestluse käigus mõnd summat kontrollida. Sellises olukorras on mõistlik enne oluliste sisendite sisestamist veenduda, et rakendus avaneb ja arvutuse tulemus kuvatakse korralikult. Kui ühendus on ebastabiilne või rakendus ei vasta, ei hakka ma numbreid kiiruga peast asendama ega tee selle põhjal lubadusi.
Ma ei käsitle katkestust tõendina, et arvutus oleks vale, kuid peatan otsustamise seni, kuni saan tulemuse uuesti üle vaadata. Kui ekraanile jääb pooleli sisestus või ma pole kindel, millised väärtused arvutusse jõudsid, alustan rahulikult otsast: kontrollin summat, intressi ja perioodi ning võrdlen tulemust oma märkmetega. See väike taastumisrutiin aitab vältida olukorda, kus kasutan vana stsenaariumi numbrit uue laenusumma kohta.
Just siin erineb kiire kalkulaator pangapakkumisest. Rakendus aitab mul hinnangut koostada, kuid ametlikud tingimused ja lõplik maksegraafik tulevad laenuandjalt. Kui rakenduses kuvatud tulemus ja pakkuja arvutus ei klapi, küsin üle, kas võrdlen sama intressi, perioodi ja maksete arvestust. Ma ei püüa erinevust lihtsalt ümardamise kaela kirjutada, eriti kui kohustus on suur.
Liikvel kasutamine ja andmete läbimõeldud käsitlemine
Üks konkreetne nipp on teha arvutused enne müüja või laenuandjaga kohtumist, mitte alles siis, kui tunnen survet kiiresti vastata. Panen endale valmis paar realistlikku summat ja perioodi ning kasutan kohtumisel kalkulaatorit ainult pakkumise kontrollimiseks. Nii ei pea ma tundlikke finantsotsuseid tegema samal ajal, kui keegi ootab minult kohest vastust.
Kui kasutan telefoni avalikus kohas, sisestan ainult arvutuseks vajalikud näidisväärtused. Ma ei pane märkmetesse ega ekraanipiltidele isiklikke tuvastusandmeid, kui mul pole selleks eraldi põhjust. Laenusumma ja intress võivad ise olla tundlikud, eriti kui telefon jääb teistele nähtavale; pärast arvutust sulgen vaate või liigun privaatsesse kohta, enne kui jätkan arutelu.
Samuti ei järelda ma arvutuse põhjal, milliseid andmeid rakendus salvestab või kuidas ühendus täpselt töötab. Minu praktiline reegel on lihtne: kalkulaatorisse läheb vaid see, mida on numbri saamiseks vaja, ning lepingud, kontoteave ja muud isiklikud dokumendid jäävad sellest töövoost välja. Kui soovin oma eelarve põhjal täpsemat analüüsi, kasutan selleks eraldi sobivat tööriista ja kontrollin enne, mida sinna sisestan.
Millal lihtsus on eelis ja millal sellest ei piisa?
LoanWise Calculator sobib minu meelest inimesele, kes soovib enne laenupakkumiste võrdlemist saada kiire lähtepunkti, või säästjale, kes tahab hinnata hoiuseintressi mõju. See on eriti käepärane siis, kui mul on juba konkreetne summa ja periood mõttes ning tahan vaadata, kuidas üks muutus tulemust mõjutab. Selline kasutaja ei vaja iga kord täielikku finantsmudelit.
Kui minu küsimus on hoopis see, milline laenupakkumine on kõigi tasude ja lepingu eritingimustega odavaim, eelistan pakkuja ametlikku kalkulaatorit ja dokumente. Kui tahan modelleerida ebaregulaarseid lisamakseid, intressi muutumist või mitut kohustust korraga, on arvutustabel paindlikum. Ja kui tahan teada, kas kuumakse sobib tegelike kuludega, pean appi võtma eelarve, sest üksik EMI tulemus ei tunne minu igakuist elu.
Ka ühenduse tähtsus sõltub kasutushetkest. Kodus rahulikult võrreldes saan katkestuse korral hiljem jätkata; läbirääkimiste keskel võib see aga vestluse rütmi segada. Seepärast hoian tähtsad eeldused endale kirjas ja ei käsitle telefoni ekraanil nähtavat arvu ainsa tõendusena. Enne otsust kontrollin sama stsenaariumi veel kord, kui saan rahulikult keskenduda.
Piirangud, mida enne otsustamist arvesse võtta
Rakenduse lihtsus on ühtaegu tugevus ja piirang. Kui soovin ainult EMI või hoiuse intressi esmast hinnangut, ei sega mind liigsed menüüd. Kui aga tahan täielikku amortisatsioonigraafikut, erinevaid tasukomponente või keerukate maksepuhkuste mõju, võib vaja minna panga tööriista või arvutustabelit.
Samuti peab kasutaja ise teadma, mida intressimäär tähendab. Nominaalne aastaintress, krediidi kulukuse määr ja tegelik kogukulu ei ole sama asi. Kui sisestan ühe näitaja teise asemel, saan küll matemaatiliselt korrektse tulemuse, kuid vale küsimuse vastuse. See on oluline piirang mitte niivõrd rakenduse, vaid kiirete finantskalkulaatorite kasutamise juures üldiselt.
Ma ei kasutaks seda ainsa alusena suure eluasemelaenu või pikaajalise investeerimisotsuse puhul. Sellistes olukordades on liiga palju muutujaid: sissetuleku stabiilsus, intressiriski muutus, tagatised, maksud, kindlustus ja lepingu eritingimused. Rakendus võib aidata mul küsimusi ette valmistada, kuid lõplik otsus vajab põhjalikumat kontrolli.
Ka hoiusearvutuse puhul ei vaataks ma ainult teenitavat intressi. Raha kättesaadavus, ennetähtaegse lõpetamise tingimused ja maksustamine võivad muuta pakkumiste tegelikku väärtust. Kui mul võib raha lähiajal vaja minna, ei pruugi kõrgeim arvutuslik tootlus olla kõige mõistlikum valik.
Kellele see rakendus kõige rohkem kasu annab?
LoanWise Calculator sobib kõige paremini inimesele, kes teeb esimest võrdlust ega taha veel keerukasse finantsmudelisse süveneda. See võib olla kasulik enne väikelaenu, auto- või kodutehnikaostu, samuti siis, kui kaalun olemasoleva kohustuse refinantseerimist. Rakendus aitab muuta ebamäärase “kas ma saan seda endale lubada?” küsimuse konkreetsemaks kuumakse ja perioodi võrdluseks.
See sobib ka säästjale, kes tahab hoiuseintressi mõju kiiresti hinnata. Eriti kasulik on see siis, kui võrdlen mitut perioodi või intressimäära ning soovin enne teenusepakkuja tingimuste lugemist aru saada, kas erinevus on minu summa juures üldse märgatav.
Ma soovitaksin seda ka inimesele, kes tahab finantsotsust arutada partneri või pereliikmega. Numbritega on lihtsam rääkida kui üldise tundega, et “see laen tundub kallis”. Kui saan näidata, kuidas perioodi muutus kuumakset ja kogukulu mõjutab, muutub arutelu palju praktilisemaks.
Teisest küljest võiksid selle vahele jätta kasutajad, kes vajavad kohe ametlikku pakkumist, detailset maksegraafikut või oma kõigi kontode põhist eelarveanalüüsi. Samuti ei ole see minu esimene valik professionaalseks finantsplaneerimiseks, kus iga tasu ja stsenaarium peab olema täpselt modelleeritud.
Rakenduse tasuta kasutatavus teeb proovimise lihtsaks ning selle laiem levik — üle miljoni paigalduse — näitab, et sellise kiire tööriista järele on päriselt huvi. Keskmine hinne 3,9 umbes viiesaja seitsmekümne nelja hinnangu põhjal jätab mulje, et kasutuskogemus ei ole kõigi jaoks ideaalne, kuid rakendus on piisavalt praktiline, et paljud inimesed leiavad sellele igapäevase kasutuse.
Minu lõpphinnang pärast praktilist proovimist
Minu arvates töötab LoanWise Calculator kõige paremini siis, kui kasutan seda enne suuremat finantsotsust, mitte otsuse enda asemel. Selle keskne väärtus on võimalus hinnata laenu EMI-d ja hoiuse intressi ilma liigse ettevalmistuseta. See aitab mul kiiresti võrrelda perioode, märgata liiga optimistlikku kuumakset ja valmistada ette täpsemaid küsimusi pangale või hoiusepakkujale.
Rakenduse suurim pluss on selge fookus. See ei püüa korraga jälgida minu kulusid, hallata investeeringuid ja pakkuda finantsnõu. Selle tõttu saan ühe konkreetse arvutuse kiiresti tehtud. Suurim miinus on sama fookus: keerukamate tasude, muutuvate intresside ja täielike maksegraafikute puhul jääb sellest üksi väheks.
Kui vajad kiiret suurusjärku ja tahad enne lepingusse süvenemist oma valikuid võrrelda, on see tasuta rakendus proovimist väärt. Mina kontrolliksin alati sisestatud intressi, perioodi ja kõiki päris pakkumise lisakulusid. Õigesti kasutades ei anna see mulle lihtsalt üht numbrit, vaid aitab teha järgmise sammu läbimõeldumalt.
Plussid
- Lihtne ja kiire kasutada ka esmakordsel avamisel.
- Toetab laenumaksete võrdlemist erinevate perioodide korral.
- Aitab hinnata kogukulu enne laenupakkumise valimist.
- Selge sisestusloogika vähendab arvutusvigade riski.
- Sobib hästi koduse eelarve esmaseks planeerimiseks.
Miinused
- Tulemused sõltuvad täielikult kasutaja sisestatud andmete täpsusest.
- Arvutused ei pruugi arvestada kõiki pankade lisatasusid.
- See ei asenda personaalset finantsnõustamist ega laenuotsust.
- Pakkumiste tegelikud tingimused võivad kalkulaatori tulemustest erineda.
- Kõik vajalikud laenutüübid või valuutad ei pruugi olla toetatud.
Korduma kippuvad küsimused: LoanWise Calculator
Mis on LoanWise Calculator ja milleks seda kasutada saab?
LoanWise Calculator on laenude ja finantskohustuste hindamiseks mõeldud kalkulaator, millega saab võrrelda kuumakseid, intressikulu ning laenu kogumaksumust. Rakendus võib olla kasulik enne kodu-, auto- või väikelaenu taotlemist, sest see aitab erinevaid summasid ja perioode läbi proovida. Tegemist on arvutusvahendiga, mitte pangapoolse laenuotsuse ega garantiiga.
Kas LoanWise Calculator näitab täpselt, kui suure laenu saan?
Rakendus annab hinnangulise tulemuse sisestatud andmete põhjal, kuid ei saa kindlaks määrata, millise laenusumma pank teile tegelikult väljastab. Lõplik otsus sõltub sissetulekust, olemasolevatest kohustustest, krediidiajaloost, tagatisest, omafinantseeringust ja konkreetse laenuandja tingimustest. Seetõttu tasub kalkulaatori tulemust käsitleda esialgse orientiirina, mitte ametliku pakkumisena.
Milliseid andmeid tuleb LoanWise Calculatorisse sisestada?
Tavaliselt tuleb sisestada laenusumma, tagasimakseperiood ja intressimäär. Mõne arvutuse puhul võivad vajalikud olla ka sissemakse, lepingutasu, igakuised lisatasud või muud kulud. Täpsema tulemuse saamiseks kasutage võimalikult realistlikke andmeid ning kontrollige, kas intressimäär on fikseeritud või muutuv. Kui mõni väli jääb ebaselgeks, vaadake rakenduse juhiseid või laenuandja tingimusi.
Kas LoanWise Calculator arvestab kõiki laenuga kaasnevaid kulusid?
See sõltub kasutatavast versioonist ja sisestatud andmetest. Põhjalikum arvutus võib hõlmata intressi, lepingutasu, haldustasu, kindlustust ning muid laenuga seotud makseid, kuid kõik kalkulaatorid ei arvesta automaatselt iga teenustasu ega muutuvat intressi. Enne otsuse tegemist võrrelge tulemust laenuandja krediidi kulukuse määra ja ametliku pakkumisega, sest just need näitajad annavad kohustuse tegelikust hinnast parema ülevaate.
Kas LoanWise Calculator on tasuta ja kas minu finantsandmed on kaitstud?
Rakenduse kasutamise hind ning võimalikud lisafunktsioonid võivad sõltuda platvormist ja konkreetsest versioonist, mistõttu tasub enne allalaadimist kontrollida rakenduse poes kuvatud infot. Finantsandmete sisestamisel ärge lisage tundlikku infot, mida kalkulatsiooniks vaja ei ole. Tutvuge kindlasti privaatsuspoliitika, lubade ja andmekäitluse tingimustega ning pidage meeles, et kalkulaator ei asenda litsentseeritud finantsnõustaja soovitust.


